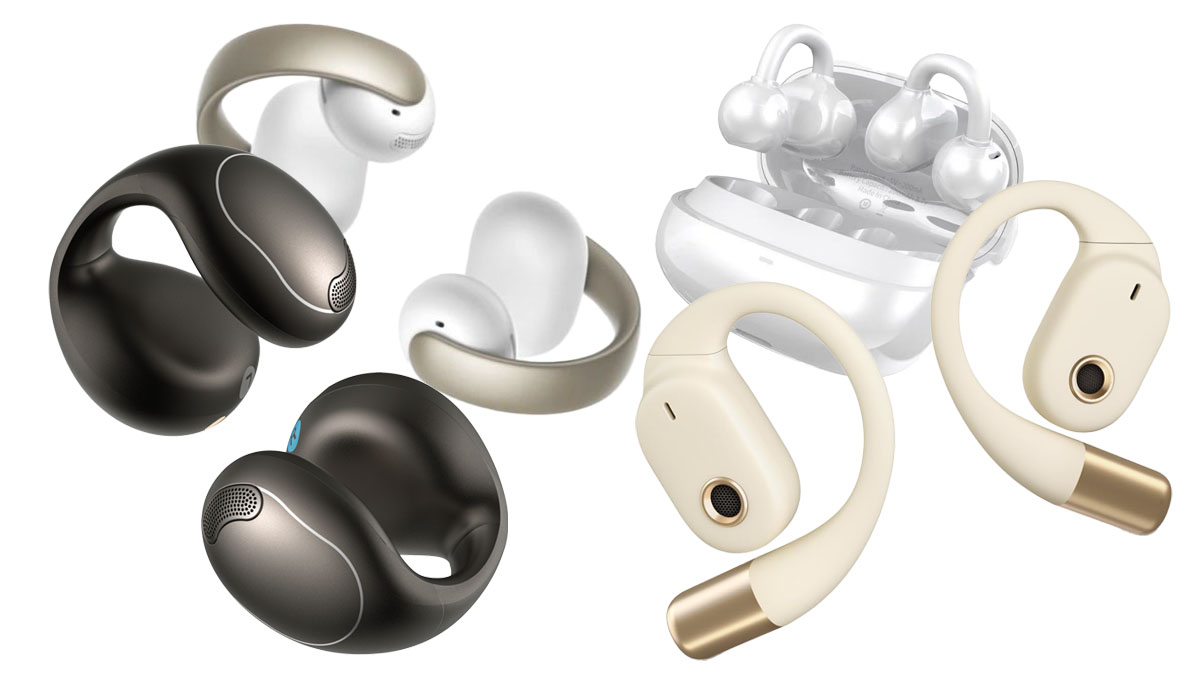
Omdia คาดการณ์ว่ายอดขายผลิตภัณฑ์หูฟังไร้สายแบบ True Wireless Stereo (TWS) ในปี 2026 จะอยู่ในระดับทรงตัวเมื่อเทียบกับปีก่อนหน้า หากไม่นับรวมการเติบโตที่โดดเด่นถึง 12% ของหูฟังแบบเปิดหู (Open Wireless Stereo หรือ OWS) ซึ่งเมื่อพิจารณาว่าบริษัท แบรนด์ และโรงงานที่ผลิตหูฟังทั้งสองประเภทนี้เป็นกลุ่มเดียวกัน จึงอาจกล่าวได้ว่ายอดขายโดยรวมไม่ได้ลดลงแต่อย่างใด โดย Omdia ยืนยันว่าความนิยมในหูฟังแบบคลิปหนีบหู (Clip-on) คือเหตุผลสำคัญที่ทำให้ยอดขายในกลุ่ม TWS ยังคงแข็งแกร่ง
Omdia ซึ่งเป็นส่วนหนึ่งของเครือข่าย Informa TechTarget ระบุว่ายอดจัดส่งหูฟัง TWS ทั่วโลกในไตรมาสที่ 2 ของปี 2026 ลดลง 0.7% เมื่อเทียบกับช่วงเดียวกันของปีก่อนหน้า มาอยู่ที่ 82.1 ล้านหน่วย ซึ่งถือเป็นการลดลงครั้งแรกนับตั้งแต่ไตรมาสที่ 2 ของปี 2023
บริษัทวิจัยตลาดแห่งนี้ระบุว่าแนวโน้มดังกล่าวเห็นได้ชัดจากข้อมูลในจีนแผ่นดินใหญ่ ซึ่งเป็นตลาด TWS ที่ใหญ่ที่สุดในโลกและเป็นแหล่งผลิตหูฟัง TWS ถึง 99% ของโลก โดยยอดจัดส่งในจีนลดลง 9.5% เนื่องจากแรงกระตุ้นจากมาตรการส่งเสริมการบริโภคเริ่มแผ่วลง และความต้องการเปลี่ยนเครื่องใหม่ถูกดึงมาใช้ในช่วงปี 2025 ไปแล้ว นอกจากนี้ยอดจัดส่งยังลดลงในตลาดสำคัญอื่นๆ เช่น สหรัฐอเมริกาและอินเดีย แม้ว่าการเติบโตในตลาดเกิดใหม่จะช่วยชดเชยการลดลงดังกล่าวได้บ้างก็ตาม
คำถามคือควรวิตกกับแนวโน้มของกลุ่มผลิตภัณฑ์นี้หรือไม่? ข้อมูลจาก Omdia เกี่ยวกับยอดจัดส่ง TWS ทั่วโลกและอัตราการเติบโตรายปีในช่วงไตรมาสที่ 2 ของปี 2023 ถึงไตรมาสที่ 2 ของปี 2026 แสดงให้เห็นถึงการเติบโตที่แข็งแกร่งมาก และนี่ยังเป็นข้อมูลก่อนที่ Apple จะประกาศเปิดตัว AirPods 5 รุ่นใหม่ ซึ่งทาง audioXpress คาดการณ์อย่างมั่นใจว่าจะสร้างปรากฏการณ์ยอดขายครั้งใหม่ให้กับแบรนด์ ทั้งนี้เป็นเพราะยอดขายในหมวด TWS โดยรวมทั่วโลกกำลังเติบโตจากการมาถึงของหูฟังแบบเปิดหูรุ่นใหม่ๆ ที่ให้ความสบายมากขึ้น รับรู้สภาพแวดล้อมรอบข้างได้ดี และไม่มีอาการหูอื้อ (Occlusion Effect) อีกทั้งยังมาพร้อมระบบตัดเสียงรบกวนที่มีประสิทธิภาพและฟีเจอร์ AI ขั้นสูง
รายงานของ Omdia จัดกลุ่มแนวโน้มการออกแบบที่สำคัญเหล่านี้ไว้ภายใต้ชื่อเรียกทั่วไปว่า Open Wireless Stereo (OWS) ซึ่ง Omdia ยืนยันว่ากำลังทำยอดขายแซงหน้าหูฟัง TWS แบบดั้งเดิมไปไกล
รายงานฉบับใหม่ระบุรายละเอียดว่า ตลาด TWS ที่ดูทรงตัวนั้นซ่อนความแตกต่างของผลประกอบการระหว่าง TWS แบบดั้งเดิม (แบบอินเอียร์และกึ่งอินเอียร์) กับ OWS โดย Omdia ประเมินว่ายอดจัดส่ง TWS แบบดั้งเดิมลดลง 2% ในไตรมาสที่ 2 ของปี 2026 ในขณะที่ยอดจัดส่ง OWS เติบโตขึ้น 12% เป็น 11.1 ล้านหน่วย ส่งผลให้ส่วนแบ่งการตลาดของ OWS เพิ่มขึ้นเป็น 13.5% จากเดิม 12% ในปีก่อนหน้า
Claire Qin นักวิเคราะห์วิจัยของ Omdia กล่าวว่าหมวด OWS มีอุปสรรคในการเข้าสู่ตลาดค่อนข้างต่ำ ในขณะที่คุณภาพของผลิตภัณฑ์ยังคงเป็นสิ่งสำคัญในการสร้างความแตกต่าง ซึ่งสร้างโอกาสให้กับผู้ผลิตหลากหลายราย โดย OWS กำลังกลายเป็นพื้นที่สำคัญสำหรับการพัฒนาฟีเจอร์ใหม่ๆ โดยเฉพาะการใช้งานที่ยาวนานขึ้นและฟังก์ชันการทำงานที่ขับเคลื่อนด้วย AI ในสถานการณ์การใช้งานที่หลากหลาย
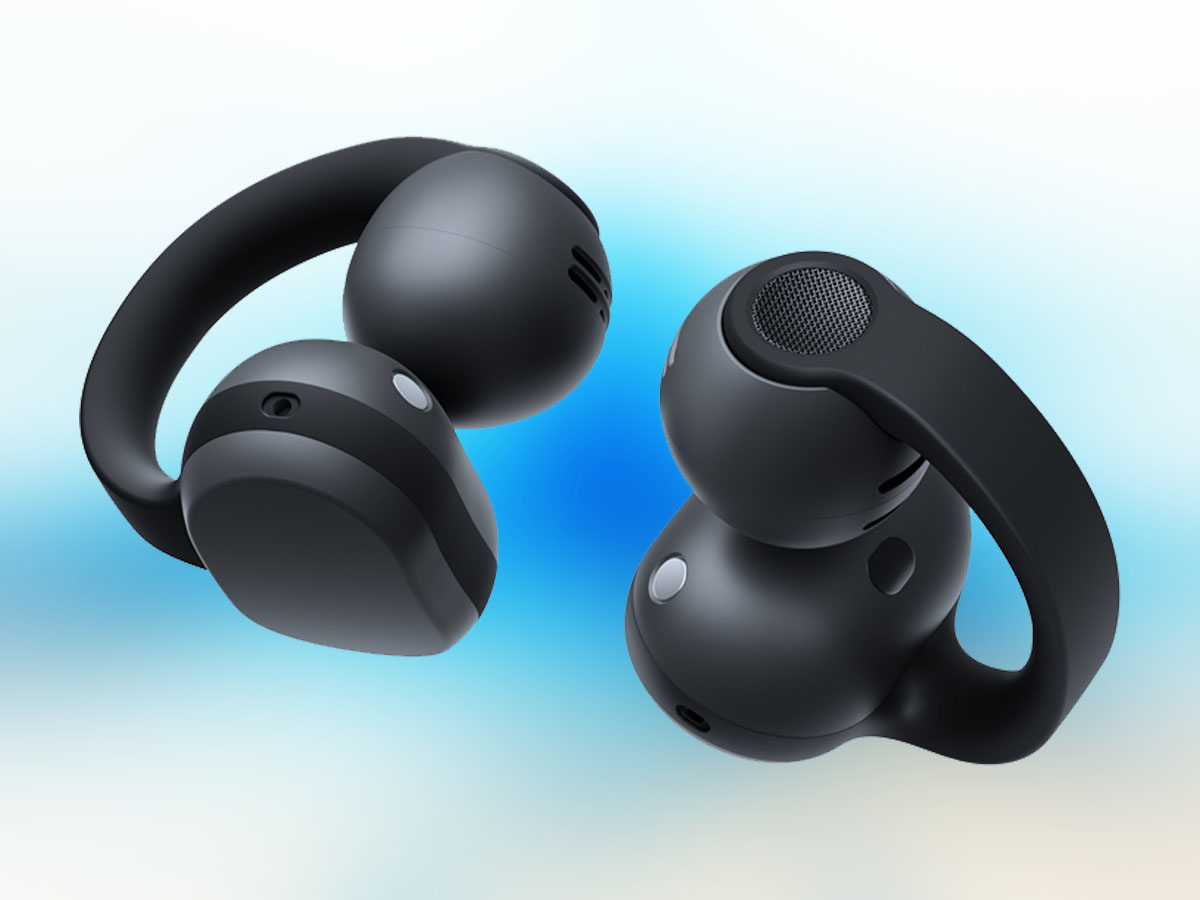
Omdia ระบุว่าในไตรมาสที่ 2 ของปี 2026 หูฟัง OWS แบบคลิปหนีบหูครองสัดส่วนยอดจัดส่งส่วนใหญ่ โดยการเติบโตครอบคลุมหลายรูปแบบและหลายระดับราคา โดยหูฟังแบบคลิปหนีบหูมีสัดส่วน 61% ของยอดจัดส่งทั้งหมด ซึ่งได้รับแรงหนุนจากความสนใจของผู้บริโภคที่มองว่าเป็นทั้งอุปกรณ์เสียงและเครื่องประดับแฟชั่น ส่วนหูฟังแบบเกี่ยวหู (Ear-hook) มีสัดส่วน 39% ซึ่งได้รับความนิยมจากความกระชับที่ตอบโจทย์ผู้ใช้งานด้านกีฬาและกิจกรรมที่ต้องเคลื่อนไหว
ข้อมูลจาก Omdia ระบุว่ากลุ่มสินค้าระดับเริ่มต้นที่มีราคาต่ำกว่า 50 ดอลลาร์สหรัฐ เติบโตขึ้นถึง 323% โดยได้รับการสนับสนุนจากผู้ผลิต ODM เช่น Sanag, Baseus และ QCY แม้ว่าบริษัทเหล่านี้จะขายสินค้าภายใต้แบรนด์ของตนเอง แต่ Baseus เป็นแบรนด์เดียวที่เริ่มสร้างการรับรู้ในระดับสากลนอกประเทศจีน ส่วนกลุ่มราคา 100–199 ดอลลาร์สหรัฐ เติบโตขึ้น 253% เมื่อเทียบกับปีก่อนหน้า ซึ่งขับเคลื่อนโดยแบรนด์ชั้นนำอย่าง Huawei, Shokz และ OPPO
Qin กล่าวเสริมว่ากลุ่มหูฟังแบบคลิปหนีบหูระดับพรีเมียมยังคงมีการแข่งขันสูง โดยคุณภาพเสียงเป็นปัจจัยสำคัญในการสร้างความแตกต่าง ผู้ผลิตที่สามารถตอบโจทย์ความท้าทายเหล่านี้ได้จะมีโอกาสในการตั้งราคาในระดับพรีเมียมสำหรับผู้บริโภคที่มองหาทั้งฟังก์ชันการใช้งานและสไตล์
Omdia ระบุว่าฟีเจอร์ AI กำลังกลายเป็นสมรภูมิถัดไปสำหรับตลาด TWS โดยรวม อย่างที่ audioXpress ได้นำเสนอไปอย่างละเอียดว่า สำหรับฟีเจอร์ผู้ช่วย AI และฟีเจอร์เสริมประสิทธิภาพต่างๆ นั้น หูฟัง TWS แบบอินเอียร์ยังคงเป็นรูปแบบที่มีประสิทธิภาพสูงสุด อย่างไรก็ตาม ดูเหมือนว่าเมื่อผู้คนใช้งานหูฟังนานขึ้นในแต่ละวัน ผู้บริโภคจะมองหาทางเลือกที่สวมใส่สบายกว่าในกลุ่มหูฟังแบบเปิดหู โดยการออกแบบที่เน้นความสบายของ AirPods 4 และ 5 ที่มาพร้อมระบบตัดเสียงรบกวน (ANC) และแบบคลิปหนีบหู ดูจะเป็นรูปแบบที่สร้างสมดุลระหว่างการใช้งานจริงและความสบายได้ดีที่สุด ทั้งนี้ Omdia ไม่ได้รวมหูฟังแบบสวมใส่สบายของ Apple ไว้ในการวิเคราะห์กลุ่ม OWS แม้ว่ารูปทรงของ AirPods 4/5 จะเป็นต้นแบบที่ถูกนำไปเลียนแบบในหูฟังแบบเปิดหูส่วนใหญ่ก็ตาม
รายงานของ Omdia เน้นย้ำว่าการแข่งขันที่รุนแรงในตลาด TWS กำลังเร่งให้เกิดนวัตกรรมในหูฟังที่รองรับ AI โดย Jason Low ผู้อำนวยการฝ่ายวิจัยของ Omdia กล่าวว่าฟีเจอร์ที่ขับเคลื่อนด้วย AI กำลังกลายเป็นพื้นที่สำคัญในการสร้างความแตกต่างในตลาดเครื่องเสียงระดับพรีเมียม ตั้งแต่หูฟังอัจฉริยะที่มีหน่วยประมวลผลประสาท (NPU) ในตัว ไปจนถึงแอปพลิเคชันเสริมที่ขับเคลื่อนด้วยโมเดลภาษาขนาดใหญ่ (LLM) โดยผู้ใช้จะยังคงให้ความสำคัญกับความสบาย คุณภาพเสียง คุณภาพการสนทนา และประสิทธิภาพของระบบตัดเสียงรบกวน (ANC) ในขณะเดียวกันฟีเจอร์ AI ก็มีศักยภาพที่จะช่วยสนับสนุนการใช้งานให้แพร่หลายยิ่งขึ้น เนื่องจากผู้บริโภคต้องการฟังก์ชันที่ช่วยจัดการงานต่างๆ และปรับปรุงประสบการณ์การใช้งานโดยรวมให้ดียิ่งขึ้น
Omdia คาดการณ์ว่า OWS จะยังคงเป็นหนึ่งในพื้นที่การเติบโตที่มีแนวโน้มดีที่สุดในตลาด TWS ในอีกไม่กี่ปีข้างหน้า โดยคาดว่ายอดจัดส่ง OWS ต่อปีจะเพิ่มขึ้นจาก 43.9 ล้านหน่วยในปี 2026 เป็น 90.5 ล้านหน่วยภายในปี 2030 ซึ่งคิดเป็นเกือบ 1 ใน 5 ของยอดจัดส่ง TWS ทั้งหมด โดย Low สรุปว่าผู้ผลิตที่ประสบความสำเร็จจะต้องปรับแต่งผลิตภัณฑ์ให้เหมาะกับกรณีการใช้งานที่ชัดเจน เช่น การออกกำลังกาย การเดินทาง และการทำงานในสำนักงาน พร้อมทั้งเพิ่มฟีเจอร์ที่ชาญฉลาดผ่านการเชื่อมต่อกับระบบนิเวศที่ไร้รอยต่อ